
Ihre Kalkulation ist ein Jahr alt: Kosten pro Gutteil in einem Jahr der Zoll- und Energieschocks
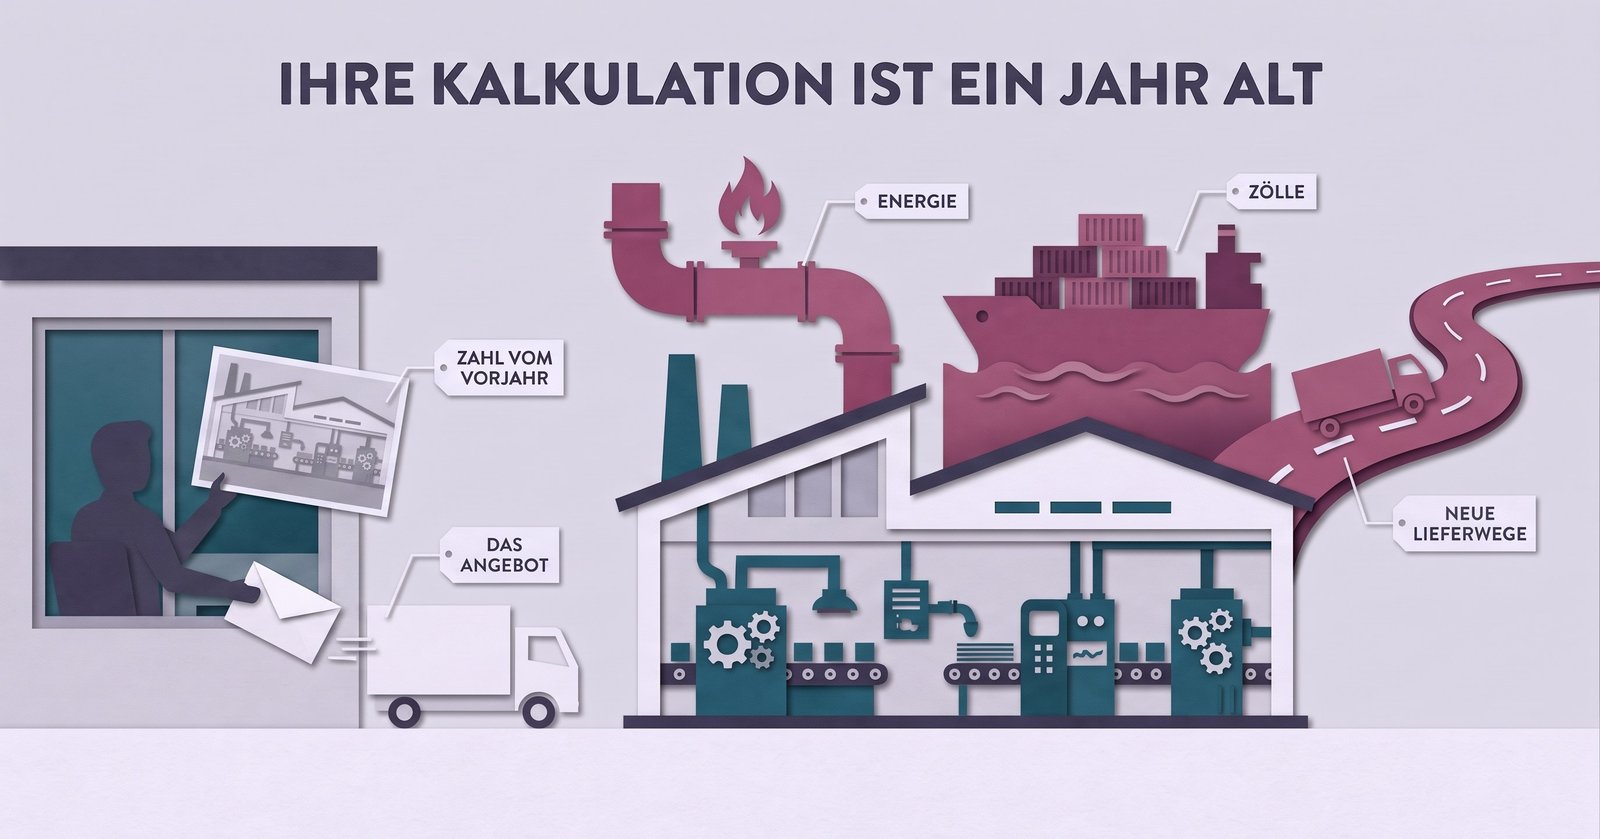
Die Kurzfassung: 2026 hat sich der Preis dessen, was in eine Fabrik hineingeht, mehrmals verändert. Metallzölle, Energie, die Kosten eines neuen Lieferanten, als der alte Weg wegfiel. Die Kosten pro Teil, mit denen die meisten Werke anbieten, wurden einmal berechnet, in der Budgetrunde, bevor all das geschah.
Den Zoll und den Gaspreis können Sie nicht verhandeln. Sie können aber wissen, was ein Teil Sie tatsächlich in der Herstellung kostet, und das ist die einzige Zahl, die Sie an den Tisch bringen und die der Einkäufer nicht schon kennt. Dieser Beitrag plädiert für eine einzige Kennzahl, die Kosten pro Gutteil bei tatsächlicher Auslastung, und zeigt, warum sie in diesem Jahr mehr wert ist als jedes Dashboard.
Anhören — Audio-Überblick
Der Realitätscheck aus der Fertigung
Ein Lohnfertiger zerspant Gehäuse für einen Kunden im Ausland. Das Angebot für das Volumen des nächsten Jahres ist am Freitag fällig. Der Vertrieb fragt das Controlling nach den Kosten pro Teil, und das Controlling liefert die Zahl aus der Kalkulation, wie jedes Jahr.
Diese Zahl entstand im letzten Herbst. Sie enthält den erwarteten Preis für Aluminium-Stangenmaterial, einen Maschinenstundensatz auf Basis der geplanten Laufstunden, einen Lohnsatz, einen Energiesatz und einen Gemeinkostenzuschlag. Rechnerisch war sie richtig, auf den Annahmen von damals.
Seitdem ist dreierlei passiert, das diese Zahl nie gesehen hat.
Das Material hat seinen Preis geändert, und für einen Kunden gilt jetzt ein Zoll auf den Gesamtwert des Teils, nicht nur auf den Metallanteil. Die Energie ist im Frühjahr stark gestiegen und seither nicht zurückgekommen. Und im Frühjahr fiel ein Gusslieferant aus, ein zweiter wurde kurzfristig qualifiziert. Die neuen Gussteile brauchen einen zusätzlichen Bearbeitungsgang und haben im ersten Arbeitsgang mehr Ausschuss.
Die ersten beiden Änderungen zeigen sich in den Einkaufsberichten. Die dritte zeigt sich kaum irgendwo. Die zusätzlichen Minuten stecken in der Maschinenzeit jedes Teils, der Ausschuss liegt im Ausschussbehälter, und die Kalkulation teilt weiter die Maschinenkosten des Vorjahres durch die geplanten Stunden des Vorjahres.
Am Freitag geht das Angebot mit den Fertigungskosten des Vorjahres plus Materialzuschlag hinaus. Es wirkt sorgfältig. Es fehlt genau der Teil der Kosten, den das Werk selbst beeinflusst.
Warum das Problem strukturell besteht
Die meisten Hersteller führen zwei Kostenbilder, und die wurden nie dafür gebaut, sich zu treffen.
Das erste ist das kaufmännische Bild. Ein Standardkostensatz pro Teil, einmal im Jahr festgelegt, aus geplanten Mengen und geplanter Auslastung, genutzt für Bestandsbewertung, Budget und Vorkalkulation. Er ist geprüft, konsistent und mit Absicht träge. Ihn jeden Monat zu ändern, würde die Zahlen unlesbar machen.
Das zweite ist das operative Bild. Was die Maschinen getan haben: wie lange jedes Teil dauerte, wie viele gut herauskamen, wie lange die Rüstvorgänge liefen, wie oft die Linie für eine Minute stand. Dieses Bild lebt im Werk, in Maschinendaten, wo es sie gibt, und in Schichtnotizen, wo nicht. Es ist schnell, unordentlich und wird selten in Geld ausgedrückt.
Die Kosten eines Teils sind der Ort, an dem sich beide Bilder treffen sollten, und in den meisten Werken treffen sie sich nur zum Jahresende, als Abweichung zwischen Vorkalkulation und Nachkalkulation. Die Abweichung wird gebucht, der Standard für das nächste Jahr angepasst, der Zyklus beginnt von vorn.
In einem stabilen Jahr ist das in Ordnung. Die Abweichung ist klein, und ein Jahr ist kurz genug. 2026 war es nicht in Ordnung, weil sich die Lücke in Monaten öffnete, nicht in Jahren, und die Angebote hinausgingen, während sie offen war.
Der übliche Einwand lautet: „Unsere Kalkulation stimmt doch, der Steuerberater prüft sie jedes Jahr.“ Das stimmt. Die jährliche Prüfung bestätigt die Rechnung. Sie bestätigt nicht die Auslastung, die die Rechnung annimmt.
Warum gerade jetzt
2026 sind drei Dinge geschehen, die daraus ein globales Problem machen, kein deutsches.
Energie. Der Krieg im Nahen Osten in diesem Jahr hat Öl und Gas unterbrochen, die durch den Persischen Golf fließen. Einen Monat nach Kriegsbeginn sagte der EU-Energiekommissar, die Preise in der EU seien um etwa 70 Prozent bei Erdgas und 60 Prozent bei Öl gestiegen und würden auch nach einem Ende des Konflikts nicht bald auf das Vorkriegsniveau zurückkehren. Ein unabhängiges Wirtschaftsforschungsinstitut weist darauf hin, dass die Abhängigkeit der asiatischen Industrie von Golf-Kohlenwasserstoffen sie für denselben Engpass besonders anfällig macht. Ein Werk in Europa und eines in Asien trafen denselben Schock von zwei Seiten.
Zölle. In den USA gelten seit dem 6. April 2026 die Section-232-Zölle auf Stahl, Aluminium und Kupfer für den vollen Zollwert erfasster Waren und ihrer Folgeprodukte, unabhängig vom Metallanteil, in Stufen von 50, 25 und übergangsweise 15 Prozent. Am 8. Juni folgte eine weitere Änderung. Für jedes Werk, das Metallteile oder metallintensive Ausrüstung in die USA liefert, aus welchem Land auch immer, änderten sich die Einstandskosten desselben Teils über Nacht.
Umleitung. Die zwischenstaatliche Handelsorganisation hob in ihrem Ausblick vom 8. Oktober die Prognose für das Wachstum des weltweiten Warenhandels 2026 auf 3,9 Prozent an, von 1,9 Prozent im März. Ihre Begründung lohnt langsames Lesen: Die Lieferketten haben sich an den Engpass bei Energie und Düngemitteln angepasst, andere Lieferanten sind eingesprungen. Der Handel hat nicht aufgehört. Er hat sich verlagert. Jede dieser Verlagerungen war ein Unternehmen, das einen Lieferanten, einen Weg oder ein Werk wechselte, und jeder Wechsel war eine Kostenentscheidung mit der Zahl pro Teil, die das Unternehmen gerade hatte.
Eine Branchenumfrage zeigt, wie verbreitet das ist. In einer Umfrage 2026 ihres Branchenverbands unter Herstellern von Großküchentechnik sagten 91 Prozent, Zölle hätten ihrem Geschäft geschadet, 78 Prozent hatten Zollkosten an Kunden weitergegeben, 73 Prozent prüften neue oder lokale Lieferanten und 75 Prozent erwogen Nearshoring oder Rückverlagerung. Der Verband nannte Volatilität „eine strukturelle Geschäftsbedingung“. Das ist eine Branche in einem Land, aber das Muster kennt jeder, der in diesem Jahr in einer Preisrunde saß.
Für deutsche Zulieferer gilt das doppelt. Sie liefern in die USA, konkurrieren mit Werken in Asien und prüfen Standorte in Mittel- und Osteuropa, alles gleichzeitig.
Nichts davon ist ein Urteil über Zoll- oder Energiepolitik. Es geht um eine nüchterne Tatsache: Die Einsatzkosten bewegen sich jetzt schneller als die Zahl, mit der ein Werk kalkuliert.
Was Kosten pro Gutteil bedeuten
Kosten pro Gutteil sind keine neue Idee und keine Softwarefunktion. Sie sind eine Definition, und in der Definition liegt der Wert.
Pro Teil, nicht pro Periode. Ein monatlicher Kostenbericht zeigt, was das Werk ausgegeben hat, nicht welches Produkt es verursacht hat. Zwei Produkte können sich eine Maschine teilen und auf ihr ganz unterschiedlich kosten.
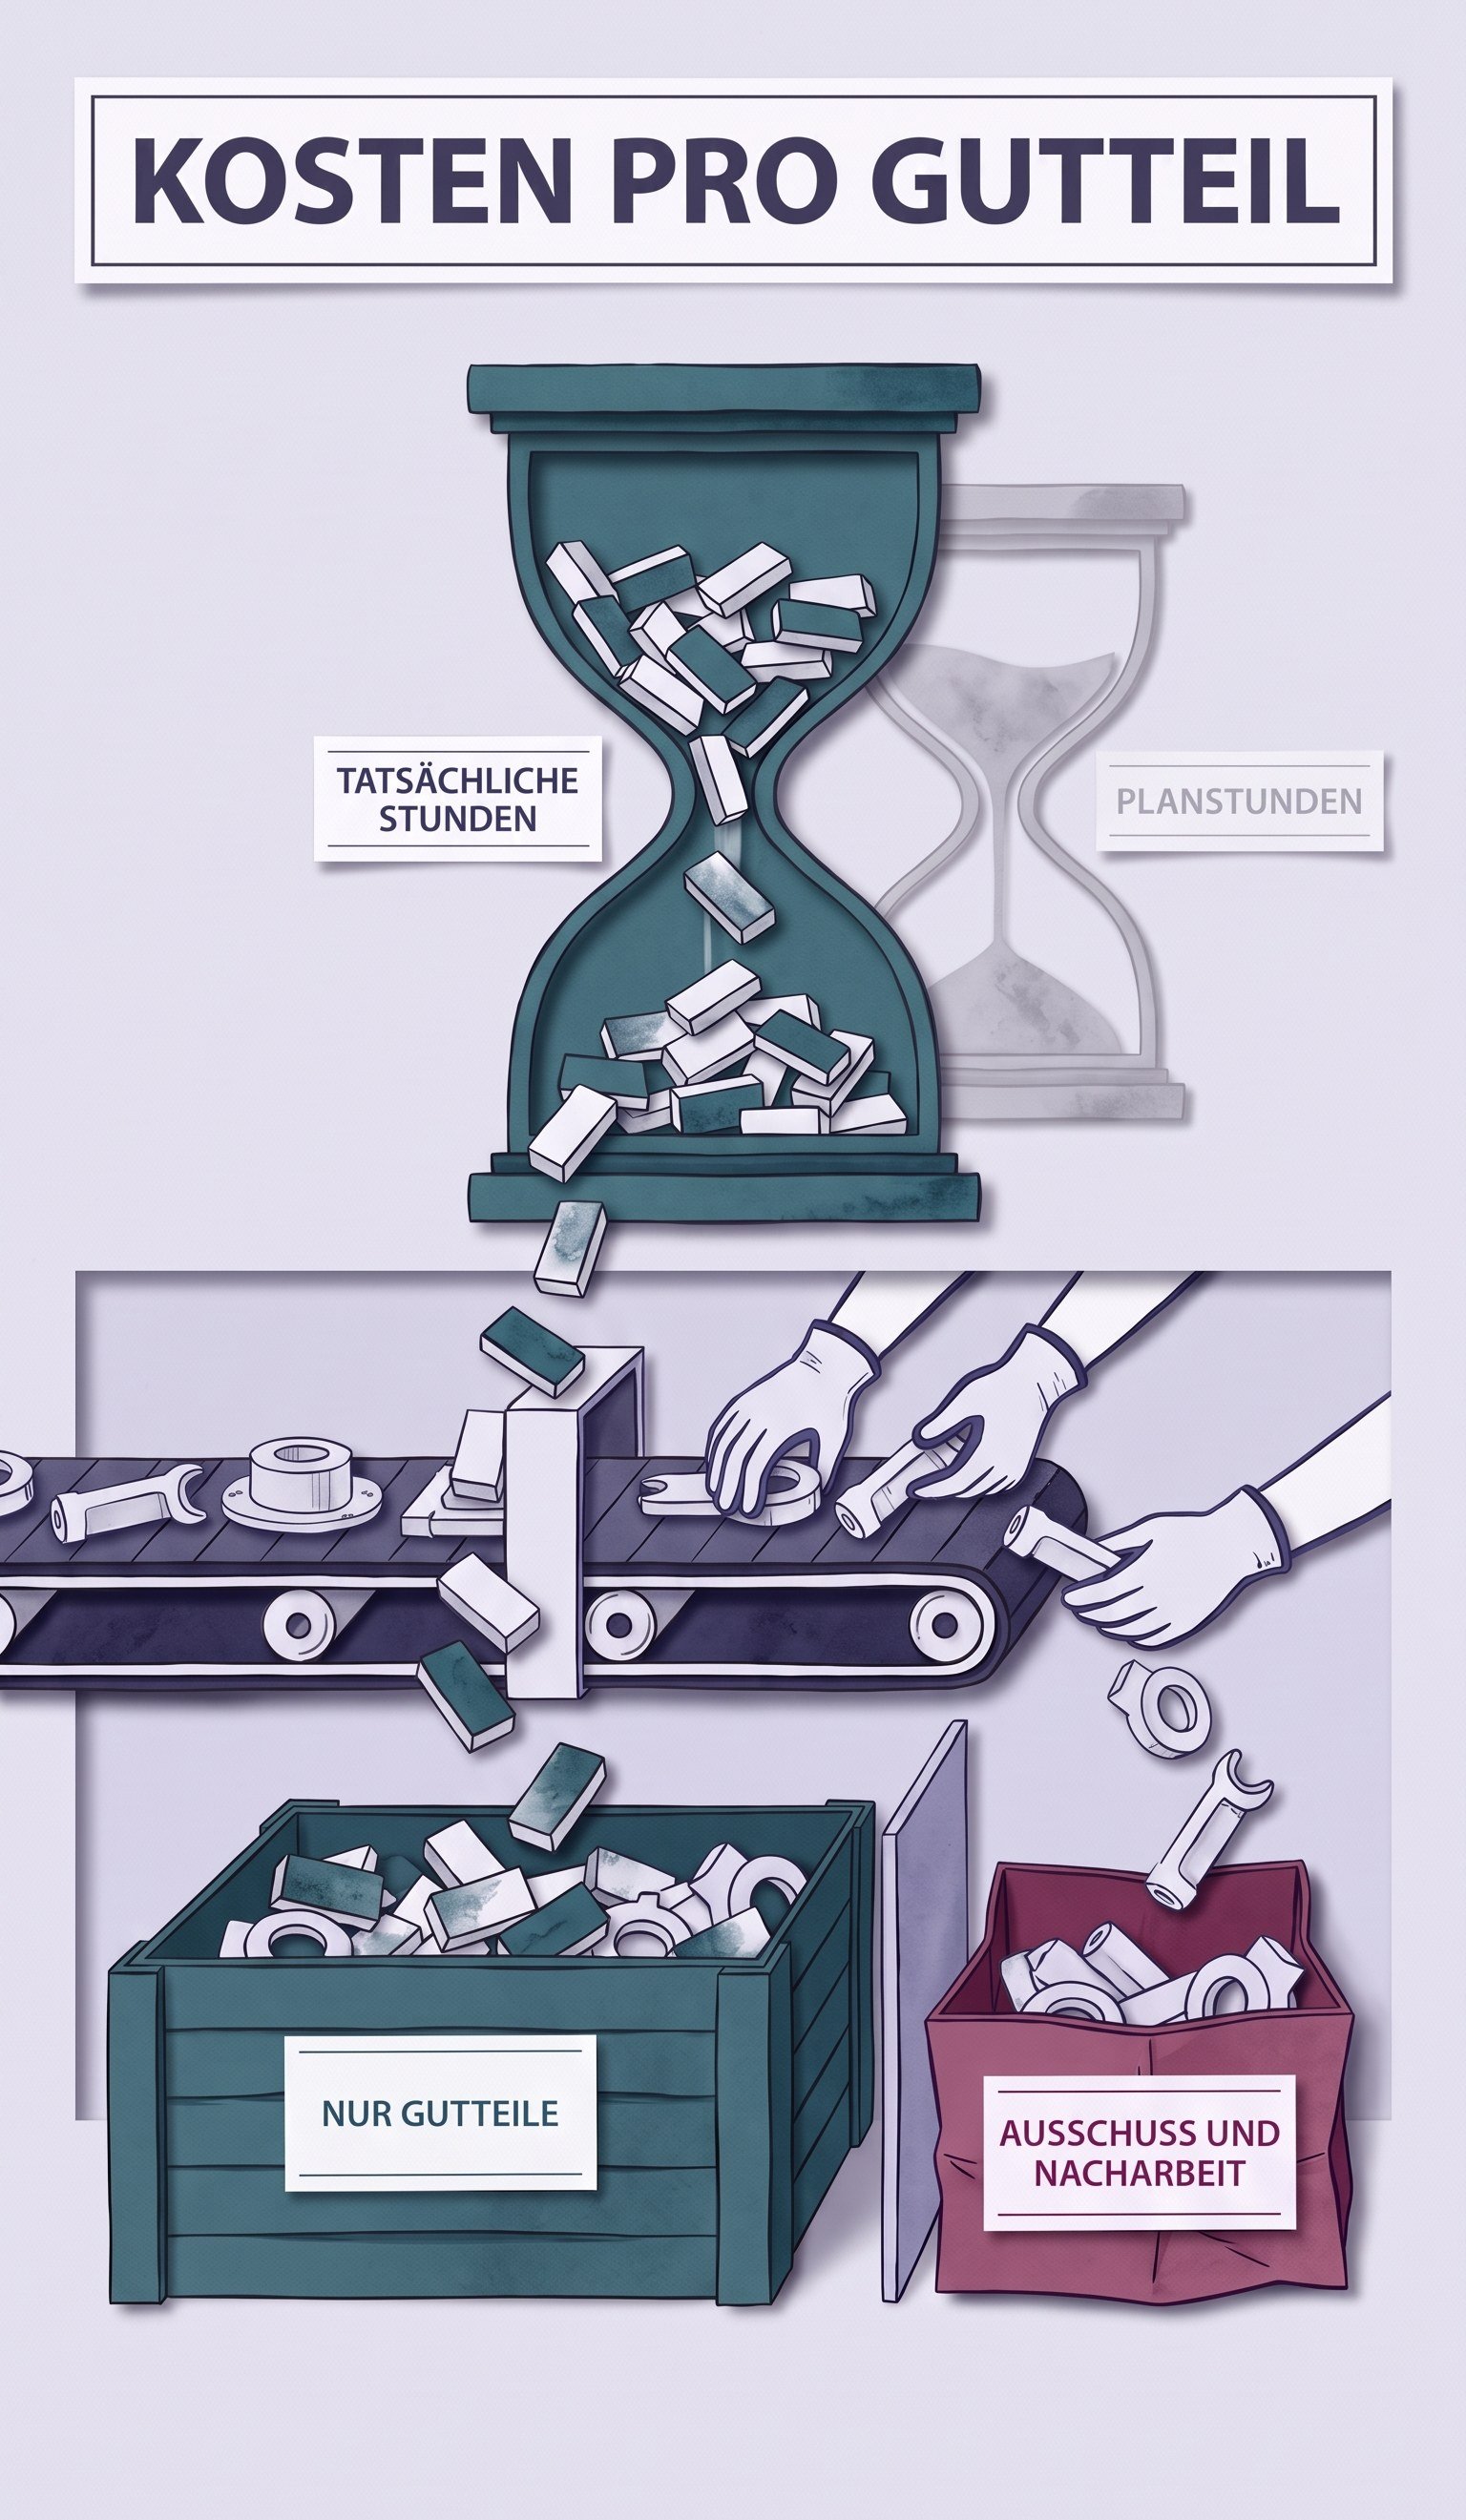
Pro Gutteil, nicht pro produziertem Teil. Macht eine Maschine 1.000 Teile und 50 davon sind Ausschuss, gehören die Kosten für 1.000 Teile zu den 950 verkaufbaren. Wer durch 1.000 teilt, versteckt den Ausschuss im Durchschnitt. Wer durch 950 teilt, ordnet ihn dem Produkt zu, das ihn verursacht.
Bei tatsächlicher, nicht geplanter Auslastung. Ein Maschinenstundensatz sind die Jahreskosten der Maschine, ihrer Fläche, ihrer Instandhaltung und ihres Gemeinkostenanteils, geteilt durch die erwarteten Laufstunden. Läuft sie weniger produktive Stunden als geplant, trägt jede Stunde mehr Kosten. Der Satz auf dem Papier bleibt gleich, der echte Satz steigt, ohne dass es jemand erfährt.
Fertigungskosten und Einkaufskosten getrennt. Material, Zukaufteile und Zölle sind Einkaufskosten. Maschinenzeit, Personal, Energie, Rüsten, Ausschuss und Nacharbeit sind Fertigungskosten. Ihre Einkaufskosten kennt der Kunde bereits. Die Fertigungskosten können nur Sie erklären, und nur Sie können sie senken.
Zusammengefasst: Kosten pro Gutteil sind das, was es tatsächlich gekostet hat, Material in ein verkaufbares Teil zu verwandeln, auf den Maschinen, die Sie genutzt haben, in den Stunden, in denen sie tatsächlich liefen, plus das, was Sie für das Material bezahlt haben.
Eine Beispielrechnung
Die Zahlen sind erfunden und rund, um den Mechanismus zu zeigen. Sie sind keine typischen Werte für eine Branche oder ein Land.
Eine Maschine kostet im Jahr 400.000 an Besitz und Betrieb, einschließlich Gemeinkostenanteil. Geplant waren 4.000 produktive Stunden, der Maschinenstundensatz beträgt also 100 pro Stunde.
Ein Teil ist mit sechs Minuten auf dieser Maschine geplant. Geplante Fertigungskosten auf dieser Maschine: 10 pro Teil.
Nun das Jahr, wie es lief.
- Auslastung. Kurze Stopps, Warten auf Material und ein zu langer Rüstvorgang brachten die Maschine auf 3.200 produktive Stunden. Dieselben 400.000 über 3.200 Stunden sind 125 pro Stunde.
- Taktzeit. Die neuen Gussteile brauchen einen zusätzlichen Gang. Das Teil dauert jetzt sechseinhalb Minuten.
- Ausschuss. Der Ausschuss im ersten Arbeitsgang stieg auf 5 Prozent, nur 95 von 100 Teilen sind verkaufbar.
Tatsächliche Fertigungskosten auf dieser Maschine: sechseinhalb Minuten bei 125 pro Stunde sind etwa 13,54 pro produziertem Teil, verteilt auf die Gutteile etwa 14,25.
Kalkuliert waren 10. Nichts im Standard ist falsch, und nichts darin zeigt die Lücke von etwa 42 Prozent. Jeder der drei Effekte ist für sich klein. Die Gefahr ist, dass sie sich multiplizieren und in drei Berichten bei drei Verantwortlichen stehen.
Darum schützt ein Materialzuschlag allein die Marge nicht. Er gibt die Einkaufskosten weiter, die der Kunde sieht. In diesem Beispiel haben sich die Fertigungskosten, die er nicht sieht, stärker bewegt, als der Zuschlag abdeckt.
Die benannten Fehlermuster
So geht es schief. Wer sie im eigenen Werk benennt, erkennt sie leichter.
Der Standard vom Vorjahr. Das Angebot geht im Oktober mit Kosten pro Teil hinaus, die im Herbst davor festgelegt wurden, vor Zoll, Energiepreis und neuem Lieferanten.
Der Plan-Stundensatz. Der Maschinenstundensatz beruht auf geplanter Auslastung. Sinkt die tatsächliche, kostet jedes Teil mehr, als der Satz sagt, und nichts im System meldet es.
Der falsche Nenner. Kosten werden durch produzierte Teile geteilt statt durch Gutteile, und Ausschuss und Nacharbeit verschwinden im Durchschnitt, statt beim verursachenden Produkt zu landen.
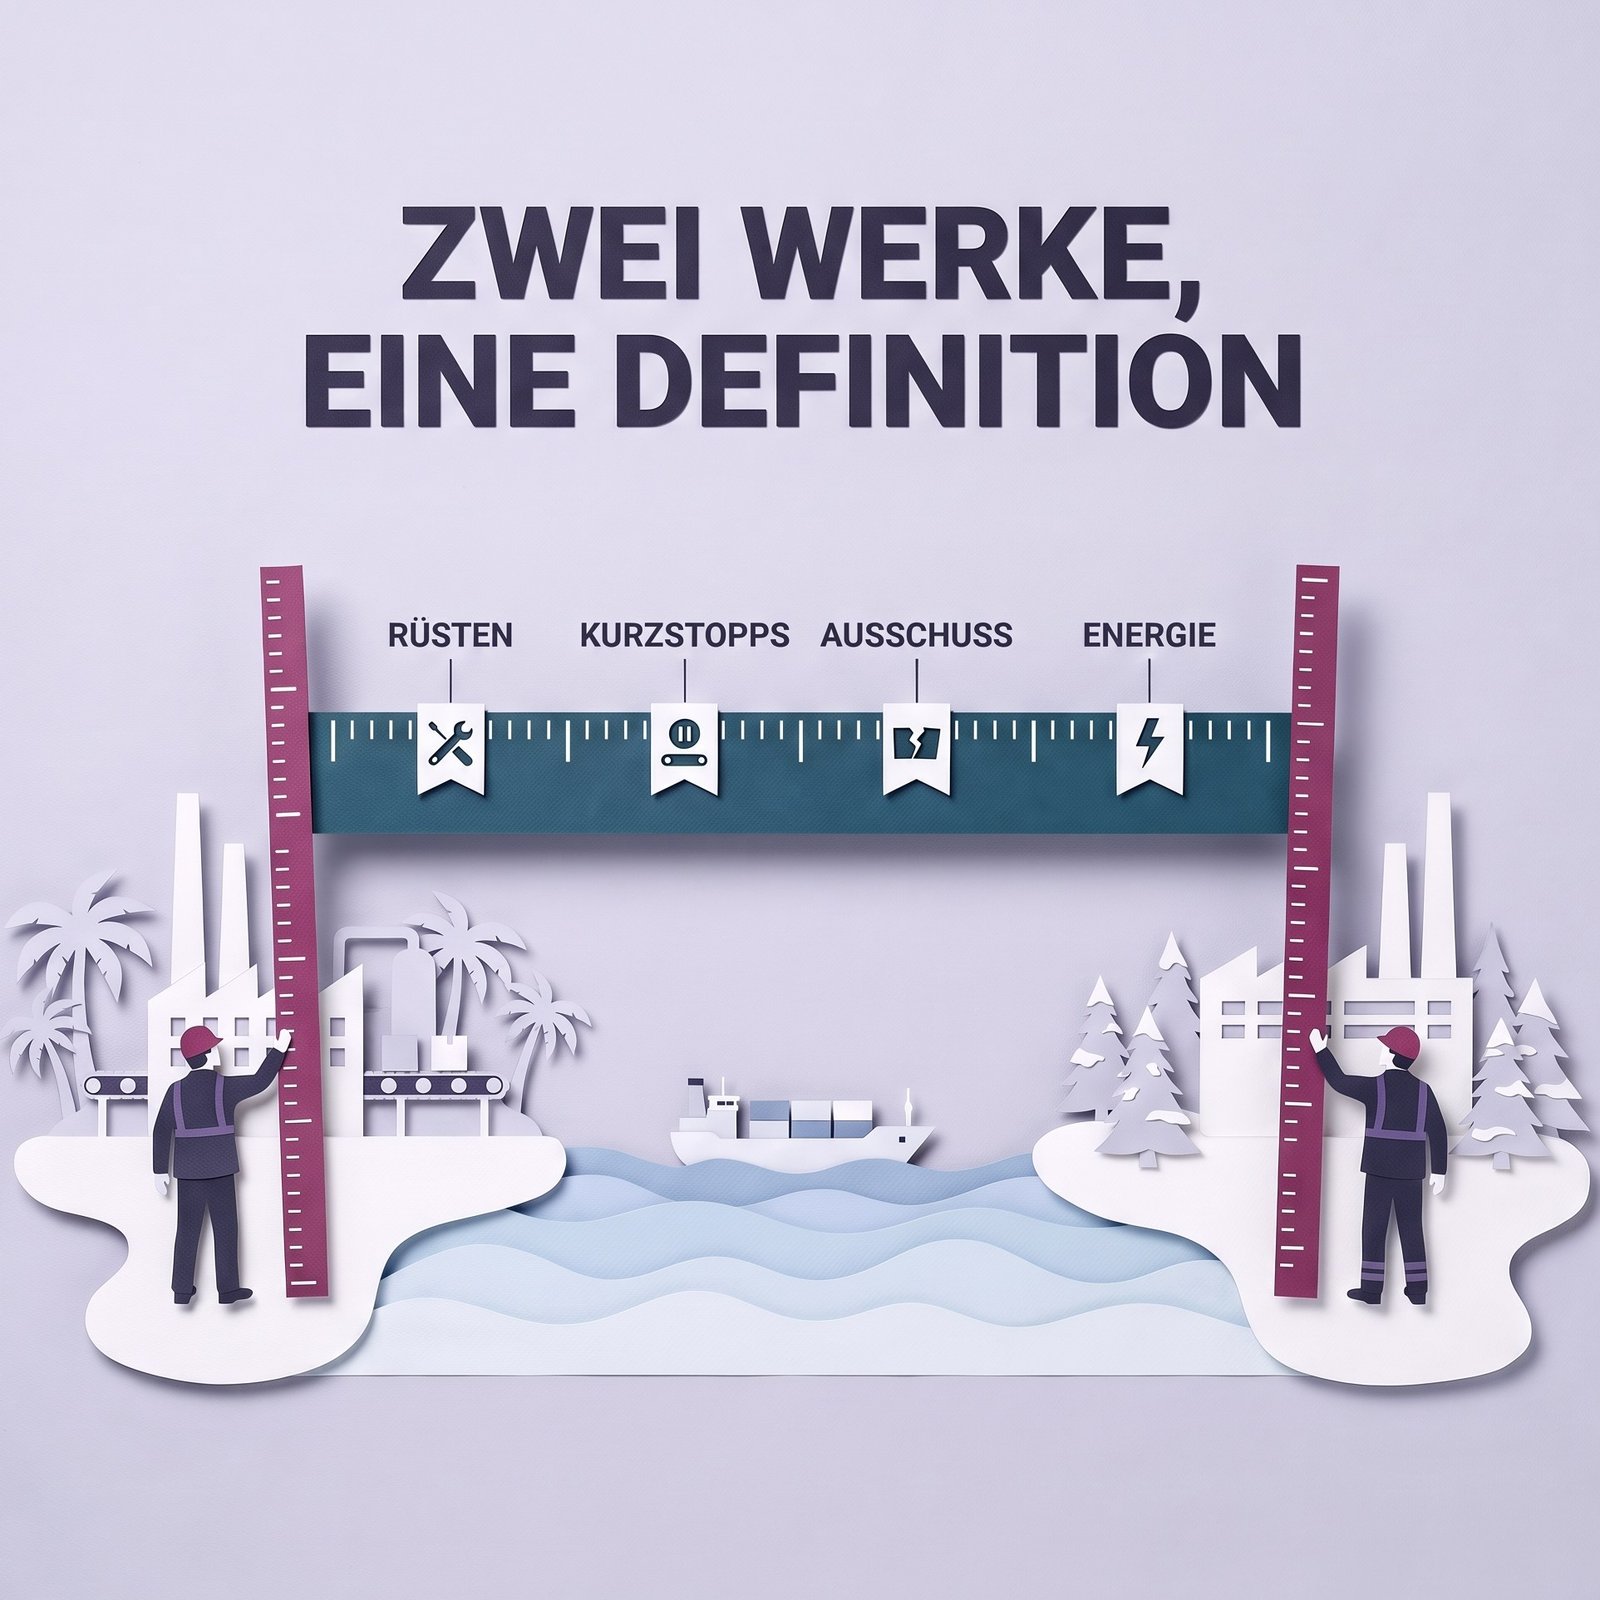
Zwei Werke, zwei Definitionen. Ein Unternehmen vergleicht zwei eigene Standorte oder den eigenen mit einem Lieferanten, aber jeder zählt Rüsten, Kurzstopps, Ausschuss und Energie auf seine Weise. Der Nearshoring-Business-Case vergleicht dann zwei Definitionen, nicht zwei Werke.
Die Überraschung zum Monatsende. Die Abweichung erscheint Wochen nach der Preiseinigung in den Zahlen, zu spät für das Angebot und zu verdichtet, um das verursachende Teil zu erkennen.
Ein Datenproblem, bevor es ein Controlling-Problem ist
Das Controlling kann Kosten pro Gutteil nur aus dem berechnen, was das Werk ihm liefert. Drei der vier Eingangsgrößen oben kommen aus der Fertigung, nicht aus der Buchhaltung.
Produktive Stunden pro Maschine, Taktzeit pro Teil und Gutteile pro Auftrag sind Maschinen- und Qualitätsdaten. In vielen Werken werden sie aus Schichtberichten rekonstruiert, am Schichtende eingetippt oder geschätzt. Kurzstopps, die Unterbrechungen von ein, zwei Minuten ohne Grundcode, erreichen fast nie einen Bericht. Warum, haben wir in einem früheren Beitrag über Mikrostopps beschrieben.
Energie pro Teil hat eine eigene Falle. Ein Standortzähler geteilt durch produzierte Teile misst Ihren Produktmix, nicht Ihre Effizienz. Die vier Zuordnungsentscheidungen dahinter stehen in unserem Beitrag über den Gesamtverbrauch eines Standorts.
Die Reihenfolge ist also umgekehrt zur üblichen. Bevor jemand ein Dashboard baut, braucht das Werk wenige vereinbarte Definitionen und die Maschinendaten dazu: wann eine Maschine als produktiv gilt, was ein Gutteil ist, wie ein Rüstvorgang erfasst wird und welche Energie dem Teil zugerechnet wird. Ein Dashboard vor diesen Definitionen zeigt eine genaue Zahl für eine offene Frage. Darum ging es in unserem Beitrag, warum ein Dashboard allein nichts verändert.
Was sich ändert, wenn Sie die Zahl haben
Kosten pro Gutteil, die einige Tage statt ein Jahr alt sind, verändern vier Gespräche.
Das Preisgespräch. Verlangt der Einkauf des Kunden, dass Sie eine Kostensteigerung schlucken, zeigen Sie, welcher Teil des Preises Einkaufskosten sind, die mit dem Markt gestiegen sind, und welcher Teil Fertigungskosten, die Sie gehalten oder gesenkt haben. Das ist ein anderes Gespräch als „die Kosten sind gestiegen“.
Das Angebot. Neue Angebote beruhen auf den aktuellen Fertigungskosten ähnlicher Teile, nicht auf dem Standard des Vorjahres plus Zuschlag, und Sie sehen, welche Produktfamilien ihre Kosten nicht mehr decken.
Die Lieferantenentscheidung. Wird ein Lieferant ersetzt, sind Zusatzbearbeitung, Ausschuss und Prüfaufwand des neuen Materials nach Wochen pro Teil sichtbar, nicht erst zum Jahresende. Ein billigeres Gussteil, das in der Bearbeitung teurer ist, fällt auf, solange man noch nachverhandeln kann.
Der Standortvergleich. Wer Werke in mehreren Ländern betreibt oder einen Lieferanten gegen das eigene Werk abwägt, braucht eine gemeinsame Definition. Ein Cockpit und eine Definition über einen gemischten Maschinenpark war das Argument eines früheren Beitrags; über Standorte hinweg gilt dieselbe Logik.
Wem die Zahl gehört
Kosten pro Gutteil liegen zwischen Controlling und Fertigung, und genau deshalb gehören sie oft niemandem.
Das Controlling verantwortet den kaufmännischen Standard und soll das weiter tun. Die operative Zahl ersetzt nicht die Herstellkosten in der Bilanz. Sie läuft daneben, als Steuerungsgröße, und sollte so gekennzeichnet sein, damit niemand beide verwechselt. Wir sind keine Steuerberater oder Wirtschaftsprüfer, und nichts hier rät dazu, die Bestandsbewertung oder den Jahresabschluss zu ändern.
Die Fertigung verantwortet die Eingangsgrößen: Stunden, Taktzeiten, Gutteile, Rüstvorgänge. Sind sie falsch, ist die Zahl falsch, so gut die Formel auch ist.
Jemand muss die Definitionen dazwischen verantworten. Im einzelnen Werk sind das oft Controller und Werkleiter gemeinsam. In einer Gruppe mit Werken in mehreren Ländern ist es eine Konzernentscheidung, und genau die wird am häufigsten übersprungen, weil jedes Werk schon eine Definition hat, die für es funktioniert.
Zwei Regeln helfen. Schreiben Sie die Definitionen auf eine Seite, mit Verantwortlichem und Datum. Und zeigen Sie die Zahl neben dem Standard statt an seiner Stelle, damit die Lücke zwischen beiden das Thema wird.
Entscheidungsrahmen: drei Fragen vor dem nächsten Angebot
1. Wie alt ist die Zahl? Klären Sie, wann die Kosten pro Teil in Ihren aktuellen Angeboten berechnet wurden und welche Änderungen dieses Jahres sie schon enthalten. Lautet die Antwort „in der Budgetrunde“, kalkulieren Sie mit dem Vorjahr.
2. Welcher Nenner? Prüfen Sie, ob Ihre Maschinenstundensätze auf geplanten oder tatsächlichen Stunden beruhen und ob Sie durch produzierte Teile oder Gutteile teilen. Jeder falsche Nenner schönt die Zahl in dieselbe Richtung.
3. Können Sie trennen? Zeigen Sie für Ihre zehn umsatzstärksten Teile die Fertigungskosten getrennt von den Einkaufskosten. Gelingt das nicht, können Sie die Fertigungskosten in keiner Verhandlung verteidigen und nicht sagen, ob ein Zuschlag die echte Steigerung deckt.
Zusammenfassung für die Geschäftsführung
- 2026 haben sich die Einsatzkosten mehrmals binnen Monaten bewegt, über Regionen hinweg: Energie nach dem Krieg im Nahen Osten, US-Metallzölle auf den vollen Wert ab April und eine Umleitung der Lieferketten, die laut der zwischenstaatlichen Handelsorganisation den Welthandel stabil hielt.
- Die meisten Werke kalkulieren mit Kosten pro Teil, die einmal im Jahr auf geplanter Auslastung festgelegt werden. Diese Zahl hat die Änderungen nicht gesehen.
- Die Kosten, die das Werk beeinflusst, die Fertigungskosten pro Gutteil, werden meist umgelegt statt gemessen. Sie sind der Teil der Lücke, den niemand sieht.
- Eine kleine Beispielrechnung zeigt, wie drei bescheidene Effekte (weniger Auslastung, längerer Takt, mehr Ausschuss) zu einer großen Lücke werden, die kein einzelner Bericht zeigt.
- Erst Definitionen und Fertigungsdaten, dann ein Dashboard, und eine operative Zahl neben dem kaufmännischen Standard, nicht an seiner Stelle.
- Wer Fertigungs- und Einkaufskosten trennen kann, steht in jedem Preis-, Lieferanten- und Standortgespräch dieses Jahres stärker da.
Checkliste für die Umsetzung
- Zehn Teile wählen. Die zehn umsatzstärksten oder die zehn, die Sie im nächsten Quartal wieder anbieten.
- Die aktuelle Kalkulation datieren. Wann wurde der Standard festgelegt, welche Eingangsgrößen nahm er an?
- Ist-Stunden holen. Für die Maschinen dieser Teile die produktiven Stunden des letzten Quartals neben die Planstunden des Stundensatzes legen.
- Ist-Taktzeit holen. Geplante und tatsächliche Minuten pro Teil vergleichen, einschließlich der Kurzstopps, die kein Bericht zeigt.
- Gutteile zählen. Ausschuss und Nacharbeit pro Teilenummer, nicht pro Linie oder Monat.
- Kosten trennen. Einkaufskosten (Material, Zukaufteile, Zölle) von Fertigungskosten (Maschine, Personal, Energie, Rüsten, Ausschuss).
- Definitionen aufschreiben. Eine Seite: produktive Stunde, Gutteil, Rüstvorgang, Energiezuordnung. Verantwortlicher und Datum oben.
- Neben den Standard stellen. Eine Tabelle, beide Zahlen, Lücke markiert. Den kaufmännischen Standard nicht ersetzen.
- Monatlich, dann schneller. Mit einer Monatszahl beginnen, für Teile in laufender Verhandlung wöchentlich.
- Einmal bewusst nutzen. Die Zahl in ein echtes Angebot oder ein Lieferantengespräch mitnehmen und notieren, was sich geändert hat.
Wo wir stehen
Wir entwickeln Software in diesem Umfeld, sind also nicht neutral, und dieser Beitrag sagt bewusst nichts darüber, was unsere Software tut. Für den Großteil der Checkliste brauchen Sie eine Tabelle, einen Controller, einen Werkleiter und ein paar ehrliche Nachmittage, kein Produkt.
Wir haben ihn geschrieben, weil hinter einem Maschinendatenprojekt oft eine Kostenfrage steht, die noch niemand so formuliert hat.
Wenn Sie besprechen möchten, wie Sie Kosten pro Gutteil für Ihre Werke definieren oder an die Fertigungsdaten dafür kommen, sprechen wir gern mit Ihnen. Hinterlassen Sie einen Kommentar unter diesem Beitrag, wir antworten dort. Es ist ein Gespräch, keine Steuer- oder Buchhaltungsberatung.
Fragen für Ihr nächstes Review
- Wann wurden die Kosten pro Teil berechnet, mit denen wir letzte Woche angeboten haben, und welche Änderungen dieses Jahres enthielten sie schon?
- Beruht unser Maschinenstundensatz auf geplanter oder tatsächlicher Auslastung, und wie weit lagen beide im letzten Quartal auseinander?
- Teilen wir durch produzierte Teile oder durch Gutteile, und wo landen die Kosten für Ausschuss und Nacharbeit?
- Könnten wir einem Einkäufer für unsere zehn größten Teile die Fertigungskosten getrennt von den Einkaufskosten zeigen?
- Wenn wir zwei unserer Standorte, oder einen Lieferanten und uns, auf Kosten pro Teil vergleichen: Zählen beide Rüsten, Kurzstopps, Ausschuss und Energie gleich?
- Wie viele Wochen vergehen zwischen einer Kostenänderung in der Fertigung und dem Moment, in dem wir sie pro Teil sehen?
Worauf es ankommt
Niemand im Werk bestimmt den Energiepreis oder den Zollsatz. Diese Zahlen kommen von außen, und 2026 kamen sie oft.
Ein Werk kann aber wissen, mit einiger Sicherheit und ohne auf den Jahresabschluss zu warten, was es kostet, Material in ein Teil zu verwandeln, für das jemand bezahlt. Die Schocks werden dadurch nicht kleiner. Sie werden früh genug sichtbar, um zu kalkulieren, zu verhandeln und Lieferanten nach Fakten statt nach den Annahmen des Vorjahres zu wählen.
In einem stabilen Jahr sind zwölf Monate alte Kosten pro Teil eine kleine Ungenauigkeit. In einem Jahr wie diesem sind sie die größte ungesteuerte Zahl im Unternehmen.
Quellen
- Die zwischenstaatliche Handelsorganisation, Handelsausblick und Statistik, Pressemitteilung vom 8. Oktober 2026: Prognose Warenhandelsvolumen 3,9 % für 2026 und 4,1 % für 2027; Anpassung der Lieferketten an Störungen der Energie- und Düngemittelmärkte.
- Der EU-Kommissar für Energie, Erklärung einen Monat nach Kriegsbeginn, wiedergegeben in der Presse: EU-Preise für Erdgas um etwa 70 %, für Öl um 60 % gestiegen.
- Ein unabhängiges Wirtschaftsforschungsinstitut, Analyse zur gegenläufigen Wirkung von KI- und Energienachfrage im asiatisch-pazifischen Raum (2026).
- Die Compliance-Mitteilung eines nordamerikanischen Zolldienstleisters zu den US-Section-232-Zöllen auf Aluminium, Stahl und Kupfer zum vollen Zollwert: gültig ab 6. April 2026, Änderung gültig ab 8. Juni 2026.
- Ein Fachpressebericht über die Mitgliederumfrage 2026 eines nordamerikanischen Herstellerverbands für Großküchentechnik (Rücklaufquote 11 %).
Nehmen Sie ein Teil, das Sie oft anbieten, und rechnen Sie aus, was ein Gutteil davon Sie im letzten Monat tatsächlich gekostet hat. Liegt diese Zahl weiter von Ihrer Kalkulation entfernt als Ihre Marge, oder fehlen die Fertigungsdaten, um sie zu ermitteln, schreiben Sie es in die Kommentare unten. Wir antworten auf jeden Kommentar, und die vollständigen Quellenangaben zu diesem Artikel bekommen Sie dort ebenfalls auf Nachfrage. Wenn Sie vorher sehen möchten, ob Ihre Maschinendaten tatsächliche Laufstunden und Gutteilzahlen hergeben, nutzen Sie die kostenlose Selbsteinschätzung unter criussoftware.com/res/kits/readiness/. Sie fragt eine geschäftliche E-Mail-Adresse, den Firmennamen und Ihre Einwilligung zur Kontaktaufnahme ab und liefert ein bewertetes Ergebnis.
Nehmen Sie das Teil, das Sie in diesem Jahr am häufigsten angeboten haben, und rechnen Sie aus, was es im letzten Monat pro Gutteil gekostet hat, auf den Stunden, die die Maschine wirklich gelaufen ist. Liegt das Ergebnis nah am Angebot, haben Sie den Beleg. Liegt es nicht nah, haben Sie das Gespräch gefunden, das vor dem nächsten Angebot zu führen ist.
Weiterlesen
- Kurzstillstände: Die Verluste, die in keinem Bericht ankommen — die kurzen Stopps, die die tatsächliche Auslastung still senken, und wie man sie zählt.
- Der Gesamtverbrauch sagt Ihnen nichts — vom Standortzähler zur Energie je Teil, der Energieposition in den Kosten pro Gutteil.
- Ein Cockpit statt vier Portale — eine Definition über einen gemischten Maschinenpark, die Voraussetzung für jeden fairen Standortvergleich.
- Warum Ihr Dashboard nichts verändert hat — warum eine neue Zahl nichts verändert, solange sie niemandem gehört und niemand danach handelt.
Vollständiger Blogtext — Berichtsformat
Ihre Kalkulation ist ein Jahr alt: Kosten pro Gutteil in einem Jahr der Zoll- und Energieschocks
Die Kurzfassung: 2026 hat sich der Preis dessen, was in eine Fabrik hineingeht, mehrmals verändert. Metallzölle, Energie, die Kosten eines neuen Lieferanten, als der alte Weg wegfiel. Die Kosten pro Teil, mit denen die meisten Werke anbieten, wurden einmal berechnet, in der Budgetrunde, bevor all das geschah.
Den Zoll und den Gaspreis können Sie nicht verhandeln. Sie können aber wissen, was ein Teil Sie tatsächlich in der Herstellung kostet, und das ist die einzige Zahl, die Sie an den Tisch bringen und die der Einkäufer nicht schon kennt. Dieser Beitrag plädiert für eine einzige Kennzahl, die Kosten pro Gutteil bei tatsächlicher Auslastung, und zeigt, warum sie in diesem Jahr mehr wert ist als jedes Dashboard.
Der Realitätscheck aus der Fertigung
Ein Lohnfertiger zerspant Gehäuse für einen Kunden im Ausland. Das Angebot für das Volumen des nächsten Jahres ist am Freitag fällig. Der Vertrieb fragt das Controlling nach den Kosten pro Teil, und das Controlling liefert die Zahl aus der Kalkulation, wie jedes Jahr.
Diese Zahl entstand im letzten Herbst. Sie enthält den erwarteten Preis für Aluminium-Stangenmaterial, einen Maschinenstundensatz auf Basis der geplanten Laufstunden, einen Lohnsatz, einen Energiesatz und einen Gemeinkostenzuschlag. Rechnerisch war sie richtig, auf den Annahmen von damals.
Seitdem ist dreierlei passiert, das diese Zahl nie gesehen hat.
Das Material hat seinen Preis geändert, und für einen Kunden gilt jetzt ein Zoll auf den Gesamtwert des Teils, nicht nur auf den Metallanteil. Die Energie ist im Frühjahr stark gestiegen und seither nicht zurückgekommen. Und im Frühjahr fiel ein Gusslieferant aus, ein zweiter wurde kurzfristig qualifiziert. Die neuen Gussteile brauchen einen zusätzlichen Bearbeitungsgang und haben im ersten Arbeitsgang mehr Ausschuss.
Die ersten beiden Änderungen zeigen sich in den Einkaufsberichten. Die dritte zeigt sich kaum irgendwo. Die zusätzlichen Minuten stecken in der Maschinenzeit jedes Teils, der Ausschuss liegt im Ausschussbehälter, und die Kalkulation teilt weiter die Maschinenkosten des Vorjahres durch die geplanten Stunden des Vorjahres.
Am Freitag geht das Angebot mit den Fertigungskosten des Vorjahres plus Materialzuschlag hinaus. Es wirkt sorgfältig. Es fehlt genau der Teil der Kosten, den das Werk selbst beeinflusst.
Warum das Problem strukturell besteht
Die meisten Hersteller führen zwei Kostenbilder, und die wurden nie dafür gebaut, sich zu treffen.
Das erste ist das kaufmännische Bild. Ein Standardkostensatz pro Teil, einmal im Jahr festgelegt, aus geplanten Mengen und geplanter Auslastung, genutzt für Bestandsbewertung, Budget und Vorkalkulation. Er ist geprüft, konsistent und mit Absicht träge. Ihn jeden Monat zu ändern, würde die Zahlen unlesbar machen.
Das zweite ist das operative Bild. Was die Maschinen getan haben: wie lange jedes Teil dauerte, wie viele gut herauskamen, wie lange die Rüstvorgänge liefen, wie oft die Linie für eine Minute stand. Dieses Bild lebt im Werk, in Maschinendaten, wo es sie gibt, und in Schichtnotizen, wo nicht. Es ist schnell, unordentlich und wird selten in Geld ausgedrückt.
Die Kosten eines Teils sind der Ort, an dem sich beide Bilder treffen sollten, und in den meisten Werken treffen sie sich nur zum Jahresende, als Abweichung zwischen Vorkalkulation und Nachkalkulation. Die Abweichung wird gebucht, der Standard für das nächste Jahr angepasst, der Zyklus beginnt von vorn.
In einem stabilen Jahr ist das in Ordnung. Die Abweichung ist klein, und ein Jahr ist kurz genug. 2026 war es nicht in Ordnung, weil sich die Lücke in Monaten öffnete, nicht in Jahren, und die Angebote hinausgingen, während sie offen war.
Der übliche Einwand lautet: „Unsere Kalkulation stimmt doch, der Steuerberater prüft sie jedes Jahr.“ Das stimmt. Die jährliche Prüfung bestätigt die Rechnung. Sie bestätigt nicht die Auslastung, die die Rechnung annimmt.
Warum gerade jetzt
2026 sind drei Dinge geschehen, die daraus ein globales Problem machen, kein deutsches.
Energie. Der Krieg im Nahen Osten in diesem Jahr hat Öl und Gas unterbrochen, die durch den Persischen Golf fließen. Einen Monat nach Kriegsbeginn sagte der EU-Energiekommissar, die Preise in der EU seien um etwa 70 Prozent bei Erdgas und 60 Prozent bei Öl gestiegen und würden auch nach einem Ende des Konflikts nicht bald auf das Vorkriegsniveau zurückkehren. Ein unabhängiges Wirtschaftsforschungsinstitut weist darauf hin, dass die Abhängigkeit der asiatischen Industrie von Golf-Kohlenwasserstoffen sie für denselben Engpass besonders anfällig macht. Ein Werk in Europa und eines in Asien trafen denselben Schock von zwei Seiten.
Zölle. In den USA gelten seit dem 6. April 2026 die Section-232-Zölle auf Stahl, Aluminium und Kupfer für den vollen Zollwert erfasster Waren und ihrer Folgeprodukte, unabhängig vom Metallanteil, in Stufen von 50, 25 und übergangsweise 15 Prozent. Am 8. Juni folgte eine weitere Änderung. Für jedes Werk, das Metallteile oder metallintensive Ausrüstung in die USA liefert, aus welchem Land auch immer, änderten sich die Einstandskosten desselben Teils über Nacht.
Umleitung. Die zwischenstaatliche Handelsorganisation hob in ihrem Ausblick vom 8. Oktober die Prognose für das Wachstum des weltweiten Warenhandels 2026 auf 3,9 Prozent an, von 1,9 Prozent im März. Ihre Begründung lohnt langsames Lesen: Die Lieferketten haben sich an den Engpass bei Energie und Düngemitteln angepasst, andere Lieferanten sind eingesprungen. Der Handel hat nicht aufgehört. Er hat sich verlagert. Jede dieser Verlagerungen war ein Unternehmen, das einen Lieferanten, einen Weg oder ein Werk wechselte, und jeder Wechsel war eine Kostenentscheidung mit der Zahl pro Teil, die das Unternehmen gerade hatte.
Eine Branchenumfrage zeigt, wie verbreitet das ist. In einer Umfrage 2026 ihres Branchenverbands unter Herstellern von Großküchentechnik sagten 91 Prozent, Zölle hätten ihrem Geschäft geschadet, 78 Prozent hatten Zollkosten an Kunden weitergegeben, 73 Prozent prüften neue oder lokale Lieferanten und 75 Prozent erwogen Nearshoring oder Rückverlagerung. Der Verband nannte Volatilität „eine strukturelle Geschäftsbedingung“. Das ist eine Branche in einem Land, aber das Muster kennt jeder, der in diesem Jahr in einer Preisrunde saß.
Für deutsche Zulieferer gilt das doppelt. Sie liefern in die USA, konkurrieren mit Werken in Asien und prüfen Standorte in Mittel- und Osteuropa, alles gleichzeitig.
Nichts davon ist ein Urteil über Zoll- oder Energiepolitik. Es geht um eine nüchterne Tatsache: Die Einsatzkosten bewegen sich jetzt schneller als die Zahl, mit der ein Werk kalkuliert.
Was Kosten pro Gutteil bedeuten
Kosten pro Gutteil sind keine neue Idee und keine Softwarefunktion. Sie sind eine Definition, und in der Definition liegt der Wert.
Pro Teil, nicht pro Periode. Ein monatlicher Kostenbericht zeigt, was das Werk ausgegeben hat, nicht welches Produkt es verursacht hat. Zwei Produkte können sich eine Maschine teilen und auf ihr ganz unterschiedlich kosten.
Pro Gutteil, nicht pro produziertem Teil. Macht eine Maschine 1.000 Teile und 50 davon sind Ausschuss, gehören die Kosten für 1.000 Teile zu den 950 verkaufbaren. Wer durch 1.000 teilt, versteckt den Ausschuss im Durchschnitt. Wer durch 950 teilt, ordnet ihn dem Produkt zu, das ihn verursacht.
Bei tatsächlicher, nicht geplanter Auslastung. Ein Maschinenstundensatz sind die Jahreskosten der Maschine, ihrer Fläche, ihrer Instandhaltung und ihres Gemeinkostenanteils, geteilt durch die erwarteten Laufstunden. Läuft sie weniger produktive Stunden als geplant, trägt jede Stunde mehr Kosten. Der Satz auf dem Papier bleibt gleich, der echte Satz steigt, ohne dass es jemand erfährt.
Fertigungskosten und Einkaufskosten getrennt. Material, Zukaufteile und Zölle sind Einkaufskosten. Maschinenzeit, Personal, Energie, Rüsten, Ausschuss und Nacharbeit sind Fertigungskosten. Ihre Einkaufskosten kennt der Kunde bereits. Die Fertigungskosten können nur Sie erklären, und nur Sie können sie senken.
Zusammengefasst: Kosten pro Gutteil sind das, was es tatsächlich gekostet hat, Material in ein verkaufbares Teil zu verwandeln, auf den Maschinen, die Sie genutzt haben, in den Stunden, in denen sie tatsächlich liefen, plus das, was Sie für das Material bezahlt haben.
Eine Beispielrechnung
Die Zahlen sind erfunden und rund, um den Mechanismus zu zeigen. Sie sind keine typischen Werte für eine Branche oder ein Land.
Eine Maschine kostet im Jahr 400.000 an Besitz und Betrieb, einschließlich Gemeinkostenanteil. Geplant waren 4.000 produktive Stunden, der Maschinenstundensatz beträgt also 100 pro Stunde.
Ein Teil ist mit sechs Minuten auf dieser Maschine geplant. Geplante Fertigungskosten auf dieser Maschine: 10 pro Teil.
Nun das Jahr, wie es lief.
- Auslastung. Kurze Stopps, Warten auf Material und ein zu langer Rüstvorgang brachten die Maschine auf 3.200 produktive Stunden. Dieselben 400.000 über 3.200 Stunden sind 125 pro Stunde.
- Taktzeit. Die neuen Gussteile brauchen einen zusätzlichen Gang. Das Teil dauert jetzt sechseinhalb Minuten.
- Ausschuss. Der Ausschuss im ersten Arbeitsgang stieg auf 5 Prozent, nur 95 von 100 Teilen sind verkaufbar.
Tatsächliche Fertigungskosten auf dieser Maschine: sechseinhalb Minuten bei 125 pro Stunde sind etwa 13,54 pro produziertem Teil, verteilt auf die Gutteile etwa 14,25.
Kalkuliert waren 10. Nichts im Standard ist falsch, und nichts darin zeigt die Lücke von etwa 42 Prozent. Jeder der drei Effekte ist für sich klein. Die Gefahr ist, dass sie sich multiplizieren und in drei Berichten bei drei Verantwortlichen stehen.
Darum schützt ein Materialzuschlag allein die Marge nicht. Er gibt die Einkaufskosten weiter, die der Kunde sieht. In diesem Beispiel haben sich die Fertigungskosten, die er nicht sieht, stärker bewegt, als der Zuschlag abdeckt.
Die benannten Fehlermuster
So geht es schief. Wer sie im eigenen Werk benennt, erkennt sie leichter.
Der Standard vom Vorjahr. Das Angebot geht im Oktober mit Kosten pro Teil hinaus, die im Herbst davor festgelegt wurden, vor Zoll, Energiepreis und neuem Lieferanten.
Der Plan-Stundensatz. Der Maschinenstundensatz beruht auf geplanter Auslastung. Sinkt die tatsächliche, kostet jedes Teil mehr, als der Satz sagt, und nichts im System meldet es.
Der falsche Nenner. Kosten werden durch produzierte Teile geteilt statt durch Gutteile, und Ausschuss und Nacharbeit verschwinden im Durchschnitt, statt beim verursachenden Produkt zu landen.
Zwei Werke, zwei Definitionen. Ein Unternehmen vergleicht zwei eigene Standorte oder den eigenen mit einem Lieferanten, aber jeder zählt Rüsten, Kurzstopps, Ausschuss und Energie auf seine Weise. Der Nearshoring-Business-Case vergleicht dann zwei Definitionen, nicht zwei Werke.
Die Überraschung zum Monatsende. Die Abweichung erscheint Wochen nach der Preiseinigung in den Zahlen, zu spät für das Angebot und zu verdichtet, um das verursachende Teil zu erkennen.
Ein Datenproblem, bevor es ein Controlling-Problem ist
Das Controlling kann Kosten pro Gutteil nur aus dem berechnen, was das Werk ihm liefert. Drei der vier Eingangsgrößen oben kommen aus der Fertigung, nicht aus der Buchhaltung.
Produktive Stunden pro Maschine, Taktzeit pro Teil und Gutteile pro Auftrag sind Maschinen- und Qualitätsdaten. In vielen Werken werden sie aus Schichtberichten rekonstruiert, am Schichtende eingetippt oder geschätzt. Kurzstopps, die Unterbrechungen von ein, zwei Minuten ohne Grundcode, erreichen fast nie einen Bericht. Warum, haben wir in einem früheren Beitrag über Mikrostopps beschrieben.
Energie pro Teil hat eine eigene Falle. Ein Standortzähler geteilt durch produzierte Teile misst Ihren Produktmix, nicht Ihre Effizienz. Die vier Zuordnungsentscheidungen dahinter stehen in unserem Beitrag über den Gesamtverbrauch eines Standorts.
Die Reihenfolge ist also umgekehrt zur üblichen. Bevor jemand ein Dashboard baut, braucht das Werk wenige vereinbarte Definitionen und die Maschinendaten dazu: wann eine Maschine als produktiv gilt, was ein Gutteil ist, wie ein Rüstvorgang erfasst wird und welche Energie dem Teil zugerechnet wird. Ein Dashboard vor diesen Definitionen zeigt eine genaue Zahl für eine offene Frage. Darum ging es in unserem Beitrag, warum ein Dashboard allein nichts verändert.
Was sich ändert, wenn Sie die Zahl haben
Kosten pro Gutteil, die einige Tage statt ein Jahr alt sind, verändern vier Gespräche.
Das Preisgespräch. Verlangt der Einkauf des Kunden, dass Sie eine Kostensteigerung schlucken, zeigen Sie, welcher Teil des Preises Einkaufskosten sind, die mit dem Markt gestiegen sind, und welcher Teil Fertigungskosten, die Sie gehalten oder gesenkt haben. Das ist ein anderes Gespräch als „die Kosten sind gestiegen“.
Das Angebot. Neue Angebote beruhen auf den aktuellen Fertigungskosten ähnlicher Teile, nicht auf dem Standard des Vorjahres plus Zuschlag, und Sie sehen, welche Produktfamilien ihre Kosten nicht mehr decken.
Die Lieferantenentscheidung. Wird ein Lieferant ersetzt, sind Zusatzbearbeitung, Ausschuss und Prüfaufwand des neuen Materials nach Wochen pro Teil sichtbar, nicht erst zum Jahresende. Ein billigeres Gussteil, das in der Bearbeitung teurer ist, fällt auf, solange man noch nachverhandeln kann.
Der Standortvergleich. Wer Werke in mehreren Ländern betreibt oder einen Lieferanten gegen das eigene Werk abwägt, braucht eine gemeinsame Definition. Ein Cockpit und eine Definition über einen gemischten Maschinenpark war das Argument eines früheren Beitrags; über Standorte hinweg gilt dieselbe Logik.
Wem die Zahl gehört
Kosten pro Gutteil liegen zwischen Controlling und Fertigung, und genau deshalb gehören sie oft niemandem.
Das Controlling verantwortet den kaufmännischen Standard und soll das weiter tun. Die operative Zahl ersetzt nicht die Herstellkosten in der Bilanz. Sie läuft daneben, als Steuerungsgröße, und sollte so gekennzeichnet sein, damit niemand beide verwechselt. Wir sind keine Steuerberater oder Wirtschaftsprüfer, und nichts hier rät dazu, die Bestandsbewertung oder den Jahresabschluss zu ändern.
Die Fertigung verantwortet die Eingangsgrößen: Stunden, Taktzeiten, Gutteile, Rüstvorgänge. Sind sie falsch, ist die Zahl falsch, so gut die Formel auch ist.
Jemand muss die Definitionen dazwischen verantworten. Im einzelnen Werk sind das oft Controller und Werkleiter gemeinsam. In einer Gruppe mit Werken in mehreren Ländern ist es eine Konzernentscheidung, und genau die wird am häufigsten übersprungen, weil jedes Werk schon eine Definition hat, die für es funktioniert.
Zwei Regeln helfen. Schreiben Sie die Definitionen auf eine Seite, mit Verantwortlichem und Datum. Und zeigen Sie die Zahl neben dem Standard statt an seiner Stelle, damit die Lücke zwischen beiden das Thema wird.
Entscheidungsrahmen: drei Fragen vor dem nächsten Angebot
1. Wie alt ist die Zahl? Klären Sie, wann die Kosten pro Teil in Ihren aktuellen Angeboten berechnet wurden und welche Änderungen dieses Jahres sie schon enthalten. Lautet die Antwort „in der Budgetrunde“, kalkulieren Sie mit dem Vorjahr.
2. Welcher Nenner? Prüfen Sie, ob Ihre Maschinenstundensätze auf geplanten oder tatsächlichen Stunden beruhen und ob Sie durch produzierte Teile oder Gutteile teilen. Jeder falsche Nenner schönt die Zahl in dieselbe Richtung.
3. Können Sie trennen? Zeigen Sie für Ihre zehn umsatzstärksten Teile die Fertigungskosten getrennt von den Einkaufskosten. Gelingt das nicht, können Sie die Fertigungskosten in keiner Verhandlung verteidigen und nicht sagen, ob ein Zuschlag die echte Steigerung deckt.
Zusammenfassung für die Geschäftsführung
- 2026 haben sich die Einsatzkosten mehrmals binnen Monaten bewegt, über Regionen hinweg: Energie nach dem Krieg im Nahen Osten, US-Metallzölle auf den vollen Wert ab April und eine Umleitung der Lieferketten, die laut der zwischenstaatlichen Handelsorganisation den Welthandel stabil hielt.
- Die meisten Werke kalkulieren mit Kosten pro Teil, die einmal im Jahr auf geplanter Auslastung festgelegt werden. Diese Zahl hat die Änderungen nicht gesehen.
- Die Kosten, die das Werk beeinflusst, die Fertigungskosten pro Gutteil, werden meist umgelegt statt gemessen. Sie sind der Teil der Lücke, den niemand sieht.
- Eine kleine Beispielrechnung zeigt, wie drei bescheidene Effekte (weniger Auslastung, längerer Takt, mehr Ausschuss) zu einer großen Lücke werden, die kein einzelner Bericht zeigt.
- Erst Definitionen und Fertigungsdaten, dann ein Dashboard, und eine operative Zahl neben dem kaufmännischen Standard, nicht an seiner Stelle.
- Wer Fertigungs- und Einkaufskosten trennen kann, steht in jedem Preis-, Lieferanten- und Standortgespräch dieses Jahres stärker da.
Checkliste für die Umsetzung
- Zehn Teile wählen. Die zehn umsatzstärksten oder die zehn, die Sie im nächsten Quartal wieder anbieten.
- Die aktuelle Kalkulation datieren. Wann wurde der Standard festgelegt, welche Eingangsgrößen nahm er an?
- Ist-Stunden holen. Für die Maschinen dieser Teile die produktiven Stunden des letzten Quartals neben die Planstunden des Stundensatzes legen.
- Ist-Taktzeit holen. Geplante und tatsächliche Minuten pro Teil vergleichen, einschließlich der Kurzstopps, die kein Bericht zeigt.
- Gutteile zählen. Ausschuss und Nacharbeit pro Teilenummer, nicht pro Linie oder Monat.
- Kosten trennen. Einkaufskosten (Material, Zukaufteile, Zölle) von Fertigungskosten (Maschine, Personal, Energie, Rüsten, Ausschuss).
- Definitionen aufschreiben. Eine Seite: produktive Stunde, Gutteil, Rüstvorgang, Energiezuordnung. Verantwortlicher und Datum oben.
- Neben den Standard stellen. Eine Tabelle, beide Zahlen, Lücke markiert. Den kaufmännischen Standard nicht ersetzen.
- Monatlich, dann schneller. Mit einer Monatszahl beginnen, für Teile in laufender Verhandlung wöchentlich.
- Einmal bewusst nutzen. Die Zahl in ein echtes Angebot oder ein Lieferantengespräch mitnehmen und notieren, was sich geändert hat.
Wo wir stehen
Wir entwickeln Software in diesem Umfeld, sind also nicht neutral, und dieser Beitrag sagt bewusst nichts darüber, was unsere Software tut. Für den Großteil der Checkliste brauchen Sie eine Tabelle, einen Controller, einen Werkleiter und ein paar ehrliche Nachmittage, kein Produkt.
Wir haben ihn geschrieben, weil hinter einem Maschinendatenprojekt oft eine Kostenfrage steht, die noch niemand so formuliert hat.
Wenn Sie besprechen möchten, wie Sie Kosten pro Gutteil für Ihre Werke definieren oder an die Fertigungsdaten dafür kommen, sprechen wir gern mit Ihnen. Hinterlassen Sie einen Kommentar unter diesem Beitrag, wir antworten dort. Es ist ein Gespräch, keine Steuer- oder Buchhaltungsberatung.
Fragen für Ihr nächstes Review
- Wann wurden die Kosten pro Teil berechnet, mit denen wir letzte Woche angeboten haben, und welche Änderungen dieses Jahres enthielten sie schon?
- Beruht unser Maschinenstundensatz auf geplanter oder tatsächlicher Auslastung, und wie weit lagen beide im letzten Quartal auseinander?
- Teilen wir durch produzierte Teile oder durch Gutteile, und wo landen die Kosten für Ausschuss und Nacharbeit?
- Könnten wir einem Einkäufer für unsere zehn größten Teile die Fertigungskosten getrennt von den Einkaufskosten zeigen?
- Wenn wir zwei unserer Standorte, oder einen Lieferanten und uns, auf Kosten pro Teil vergleichen: Zählen beide Rüsten, Kurzstopps, Ausschuss und Energie gleich?
- Wie viele Wochen vergehen zwischen einer Kostenänderung in der Fertigung und dem Moment, in dem wir sie pro Teil sehen?
Worauf es ankommt
Niemand im Werk bestimmt den Energiepreis oder den Zollsatz. Diese Zahlen kommen von außen, und 2026 kamen sie oft.
Ein Werk kann aber wissen, mit einiger Sicherheit und ohne auf den Jahresabschluss zu warten, was es kostet, Material in ein Teil zu verwandeln, für das jemand bezahlt. Die Schocks werden dadurch nicht kleiner. Sie werden früh genug sichtbar, um zu kalkulieren, zu verhandeln und Lieferanten nach Fakten statt nach den Annahmen des Vorjahres zu wählen.
In einem stabilen Jahr sind zwölf Monate alte Kosten pro Teil eine kleine Ungenauigkeit. In einem Jahr wie diesem sind sie die größte ungesteuerte Zahl im Unternehmen.
Quellen
- Die zwischenstaatliche Handelsorganisation, Handelsausblick und Statistik, Pressemitteilung vom 8. Oktober 2026: Prognose Warenhandelsvolumen 3,9 % für 2026 und 4,1 % für 2027; Anpassung der Lieferketten an Störungen der Energie- und Düngemittelmärkte.
- Der EU-Kommissar für Energie, Erklärung einen Monat nach Kriegsbeginn, wiedergegeben in der Presse: EU-Preise für Erdgas um etwa 70 %, für Öl um 60 % gestiegen.
- Ein unabhängiges Wirtschaftsforschungsinstitut, Analyse zur gegenläufigen Wirkung von KI- und Energienachfrage im asiatisch-pazifischen Raum (2026).
- Die Compliance-Mitteilung eines nordamerikanischen Zolldienstleisters zu den US-Section-232-Zöllen auf Aluminium, Stahl und Kupfer zum vollen Zollwert: gültig ab 6. April 2026, Änderung gültig ab 8. Juni 2026.
- Ein Fachpressebericht über die Mitgliederumfrage 2026 eines nordamerikanischen Herstellerverbands für Großküchentechnik (Rücklaufquote 11 %).
Nehmen Sie ein Teil, das Sie oft anbieten, und rechnen Sie aus, was ein Gutteil davon Sie im letzten Monat tatsächlich gekostet hat. Liegt diese Zahl weiter von Ihrer Kalkulation entfernt als Ihre Marge, oder fehlen die Fertigungsdaten, um sie zu ermitteln, schreiben Sie es in die Kommentare unten. Wir antworten auf jeden Kommentar, und die vollständigen Quellenangaben zu diesem Artikel bekommen Sie dort ebenfalls auf Nachfrage. Wenn Sie vorher sehen möchten, ob Ihre Maschinendaten tatsächliche Laufstunden und Gutteilzahlen hergeben, nutzen Sie die kostenlose Selbsteinschätzung unter criussoftware.com/res/kits/readiness/. Sie fragt eine geschäftliche E-Mail-Adresse, den Firmennamen und Ihre Einwilligung zur Kontaktaufnahme ab und liefert ein bewertetes Ergebnis.
Noch keine Kommentare. Seien Sie der Erste.